简体中文
 繁體中文
 English
BYUSDT是Bybit推出的代币化USDT理财资产。它让USDT活期理财的余额不用赎回,就能直接在统一交易账户(UTA)里当保证金用,抵押价值率 100%,同时继续拿理财利息。这是中心化交易所里少有的「同一笔钱跑两份工」的设计。
2025 年 12 月 12 日 Bybit 先对 VIP 开放,2026 年 1 月向所有完成 LV1 KYC 的零售用户开放。
在 Bybit 交易所针对持有 BYUSDT 持有人有补助奖励:
- 0–10,000 BYUSDT:可获得 1.8% 基础年化加 1% 平台补贴,综合年化 2.8%
- 超过 10,000 部分:计 1.8% 基础年化,无平台补贴。
使用前需先将账户升级为统一交易账户(UTA),并留意所在地区的合规限制。
本文会把BYUSDT的定义、运作机制、收益结构、适用账户、使用限制、兑换流程、和USDT/sUSDe等同类产品的对比,一次讲清。
BYUSDT是什么?
BYUSDT全称是Bybit Yield USDT,是Bybit把「USDT 活期理财余额」做成的一种代币化资产。你把 USDT 存进活期理财(USDT Flexible Easy Earn),再通过 BYUSDT 页面一键 swap,USDT 活期理财的余额就会以 BYUSDT 的形式出现在你的 UTA 统一交易账户里,此时这笔钱既在继续赚理财利息,又可以同时作为保证金开仓位。
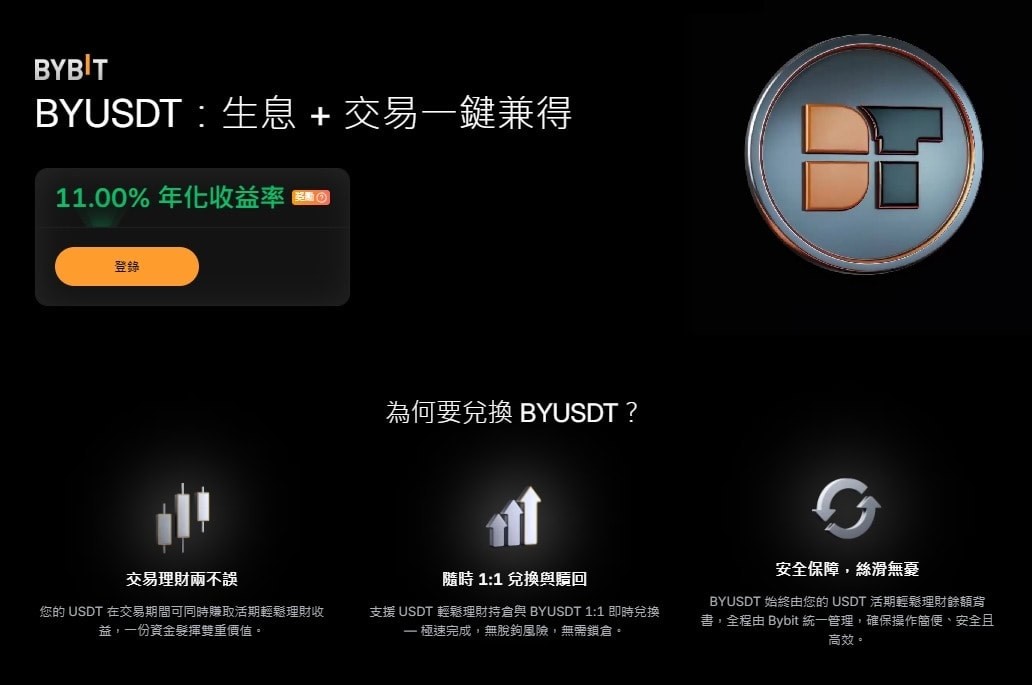
BYUSDT 不是一种新稳定币,也不是在链上流通的独立代币。它的三个关键属性是:
- 1:1 对应:每 1 个 BYUSDT 对应 1 USDT 的活期理财余额,兑换比例固定,不存在脱锚风险。
- 100% 抵押价值率:在 UTA 里,1 个 BYUSDT 完全等同 1 USDT 可用保证金。
- 平台内封闭:只能在 Bybit 自己的 UTA 里用作保证金,不能充提、不能链上转账、不能在现货市场交易、也不能放 Convert 闪兑。
官方把它描述为 Bybit “Crypto Banking” 系列产品之一,定位是解决同一笔资金「理财和交易只能二选一」的老问题。
为什么Bybit要做BYUSDT?
传统逻辑下,用户手里的 USDT 只能「赚利息」或者「做保证金」选一个:
- 放活期理财 → 每天拿利息,但钱被锁死,开仓位要先赎回。
- 放 UTA 做保证金 → 随时能交易,但钱躺在账户里一毫钱利息都不产生。
BYUSDT 的设计目的就是打破这个二选一:把「理财资产」做成一种可用作保证金的形式,让同一笔钱在账面上跑两份工。这本质上是把交易所的传统理财产品 + 保证金账户两套独立逻辑,合并成一套统一的资金池。在中心化交易所里,只有 Kraken 的 Kraken Rewards 和 Deribit 的部分质押产品做过类似尝试,但产品深度和覆盖范围都不如 BYUSDT。
BYUSDT两大核心特点
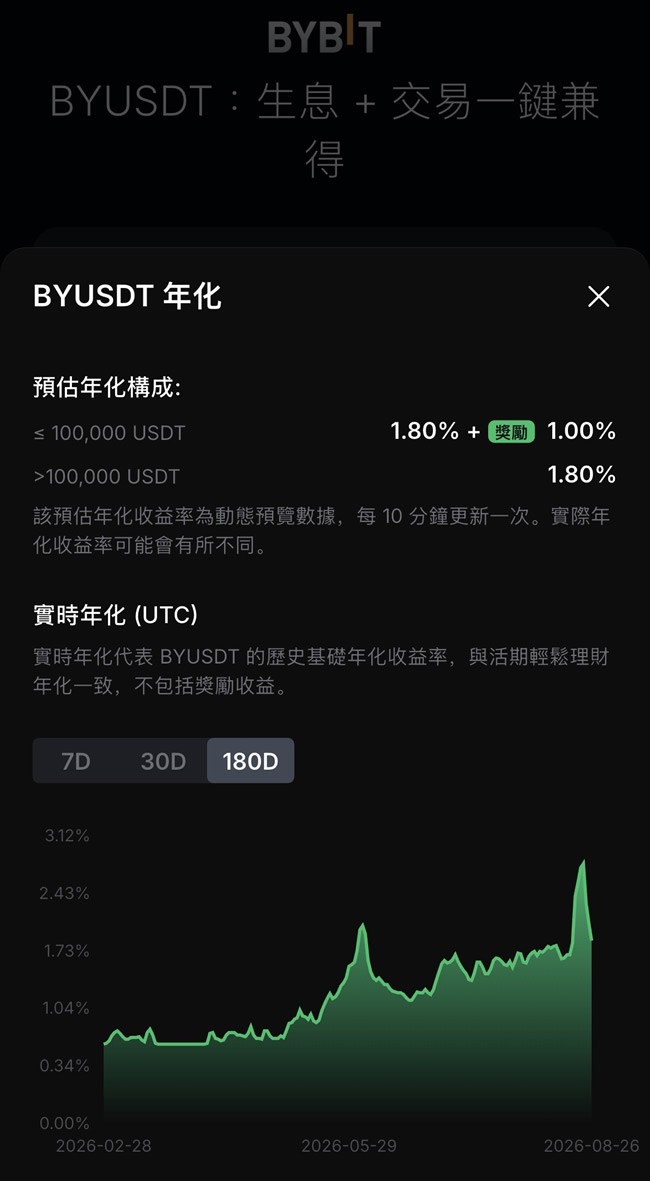
核心特点1:阶梯式收益结构(小额享高额补贴)
根据当前平台的收益分层机制:
| 资产区间 | 基础年化收益率 | 平台额外补贴 | 综合年化收益率 |
|---|---|---|---|
| 0 – 10,000 比亚迪美元 | 1.8% | 1% | 2.8% |
| > 10,000 BYUSDT 部分 | 1.8% | 无 | 1.8% |
机制特别提示:
- 平台补贴属于运营激励机制,平台有权根据市场流动性情况进行动态调整。
- 展示年化收益率为动态预估指标,非固定保本保息承诺。
- 收益按小时累计计算,并按日分发至用户账户中。
核心特点2:可直接作为统一交易账户(UTA)保证金使用
这是 BYUSDT 在架构设计上最显著的创新与竞争优势。传统流程中,用户存入活期理财的 USDT 无法即时充当交易头寸担保品,导致资金在理财与交易之间割裂。
在 BYUSDT 体系下,用户可以实现:
- 1:1 灵活兑换:与平台活期理财中的 USDT 保持 1:1 刚性兑换比例。
- UTA 深度集成:无缝转入统一交易账户(UTA)。
- 保证金复用:直接作为现货杠杆或衍生品合约交易的担保资产。
这实现了真正意义上的「交易理财两不误」:资金在持续赚取活期收益的同时,无须赎回即可随时作为开仓保证金支撑交易。
BYUSDT机制是什么?BYUSDT原理解析
在常规操作流程中,交易者往往面临资金配置的两难抉择:
- 将 USDT 存入活期理财赚取被动收益,但错失瞬息万变的市场开仓机会;
- 将 USDT 闲置在现货或合约账户备用,却承受零利息的机会成本。
BYUSDT 的诞生打破了这一壁垒,使同一笔 USDT 资产在合规风控框架内兼具「生息」与「交易」双重属性,避免了频繁划转与头寸调度的摩擦损耗。
BYUSDT运作机制全景梳理
| 特性维度 | 机制详情与表现 |
|---|---|
| 1:1 刚性锚定 | BYUSDT 与基础 USDT 维持 1:1 固定兑换比例,不参与二级市场撮合,无价格脱锚风险。 |
| 即时免锁仓转换 | 支持实时申购与赎回,无强制锁定期限,资金流动性强。 |
| 站内生态闭环 | 属于平台内部功能型凭证,专注于提升站内产品协同效率,不作为通用链上代币流通。 |
BYUSDT适用账户与使用限制
BYUSDT 不是所有用户都能开通,也不是 UTA 下所有交易模式都能用。这一节把限制列清楚。
1. 账户门槛
- 必须是 Bybit 主账户,子账户不支持。
- 必须完成 LV1 身份认证(LV1 就够用,不需要 LV2 地址证明)。
- 必须已升级为 UTA 统一交易账户。经典账户不支持。
- 必须符合 Bybit Savings(理财服务)的开通资格。
2. 交易模式限制
UTA 有三种保证金模式,BYUSDT 只在其中两种能用:
| 保证金模式 | BYUSDT 支持 | 说明 |
|---|---|---|
| Cross Margin(全仓) | ✓ 支持 | UTA 余额全部可用作保证金 |
| Portfolio Margin(组合保证金) | ✓ 支持 | 按组合风险算保证金占用 |
| Isolated Margin(逐仓) | ✗ 不支持 | BYUSDT 不能作为逐仓仓位的独立保证金 |
如果你的 UTA 当前是逐仓模式,开通 BYUSDT 前需要先切到 Cross 或 Portfolio。
3. 地区限制
官方明确列出 BYUSDT 不对以下地区开放:中国大陆、香港、法国、印度、哈萨克斯坦、乌兹别克斯坦。另外伊斯兰账户不支持、持有机构贷款(Institutional Loans)的账户也不支持。
这意味着内地用户如果是走 VPN + 海外居住国 KYC 的标准路径注册 Bybit(居住国选台湾/澳洲/加拿大,KYC 签发国选中国),BYUSDT 入口是否可见取决于 Bybit 的风控判断——大概率能用,但官方保留随时调整权限的权利。
4. 功能性限制
BYUSDT 只能在 Bybit 平台内作为保证金使用,以下操作全部不支持:
- 链上充提(没有独立合约地址)
- 账户间转账(不能内部转给其他 Bybit 用户)
- 现货交易对(没有 BYUSDT/USDT 市场)
- Convert 闪兑
- 机构贷款抵押物(INS Loans)
想把 BYUSDT 变成能自由调用的 USDT,唯一路径是在 BYUSDT 页面 Redeem → 活期理财赎回 → USDT 返回到资金账户。
BYUSDT vs USDT / sUSDe / USDC 对比
很多人会问:BYUSDT 和直接放 USDT 做保证金有什么区别?和 Ethena 的 sUSDe 有什么不同?和 USDC 又是什么关系?下面是横向对比:
| 维度 | BYUSDT | USDT(直接用) | sUSDe(Ethena) | USDC |
|---|---|---|---|---|
| 性质 | Bybit 代币化理财凭证 | Tether 稳定币 | 链上生息合成稳定币 | Circle 稳定币 |
| 流通范围 | Bybit 平台内 | 全链路 / 全交易所 | 链上流通 | 全链路 / 全交易所 |
| 生息 | ✓ 约 1.3% base APR(+ 活动 bonus) | ✗ 不生息 | ✓ 约 5-15%(浮动) | ✗ 不生息 |
| 做保证金 | ✓ 100% 抵押率 | ✓ 100% 抵押率 | ✓ 部分交易所支持 | ✓ 100% 抵押率 |
| 充提链上 | ✗ 不支持 | ✓ 多链 | ✓ 以太坊为主 | ✓ 多链 |
| 脱锚风险 | 无(1:1 固定) | 极低 | 有(合成机制) | 极低 |
| 适合 | Bybit 重度用户 | 所有人 | 高收益追求者 | 合规偏好者 |
简单总结每种的定位:
- BYUSDT 是「Bybit 平台内的生息保证金工具」。优势是简单安全、平台内嵌;劣势是不能出圈,离开 Bybit 就毫无意义。
- USDT 是最通用的保证金资产,流动性最深但不生息,机会成本是每年白放的利息。
- sUSDe 是 Ethena 协议发行的链上生息稳定币,收益高(5-15%)但底层是 delta-neutral 对冲策略,有合成机制风险。
- USDC 在合规上强于 USDT(美国信托储备),但在亚洲/非洲等地区用户里渗透率低于 USDT。
对绝大多数在 Bybit 做合约 + 理财的用户来说,BYUSDT 是「默认最优解」。但如果你追求跨平台流动性或者更高生息收益,USDT + 外部 DeFi(sUSDe、sDAI 等)的组合更灵活。
拓展教程:
BYUSDT申购/赎回操作流程
Step 1:升级 UTA 并确认保证金模式
登录 Bybit App(官方注册、官方下载),进入「资产」→「交易账户」,如果显示的是「经典账户」需要先升级到 UTA。升级是单向的,升了之后不能回退,但 UTA 是 Bybit 当前主推的账户形态,BYUSDT、TradFi、组合保证金等新功能都需要 UTA。
升级后在 UTA 设置里确认当前保证金模式。
路径:UTA 账户 → 右上角齿轮 → 保证金模式。选 全仓(Cross)或组合保证金(Portfolio)。
如果当前是 Isolated 逐仓,需要先平掉所有持仓才能切换模式。
Step 2:进入统一交易账户申购BYUSDT
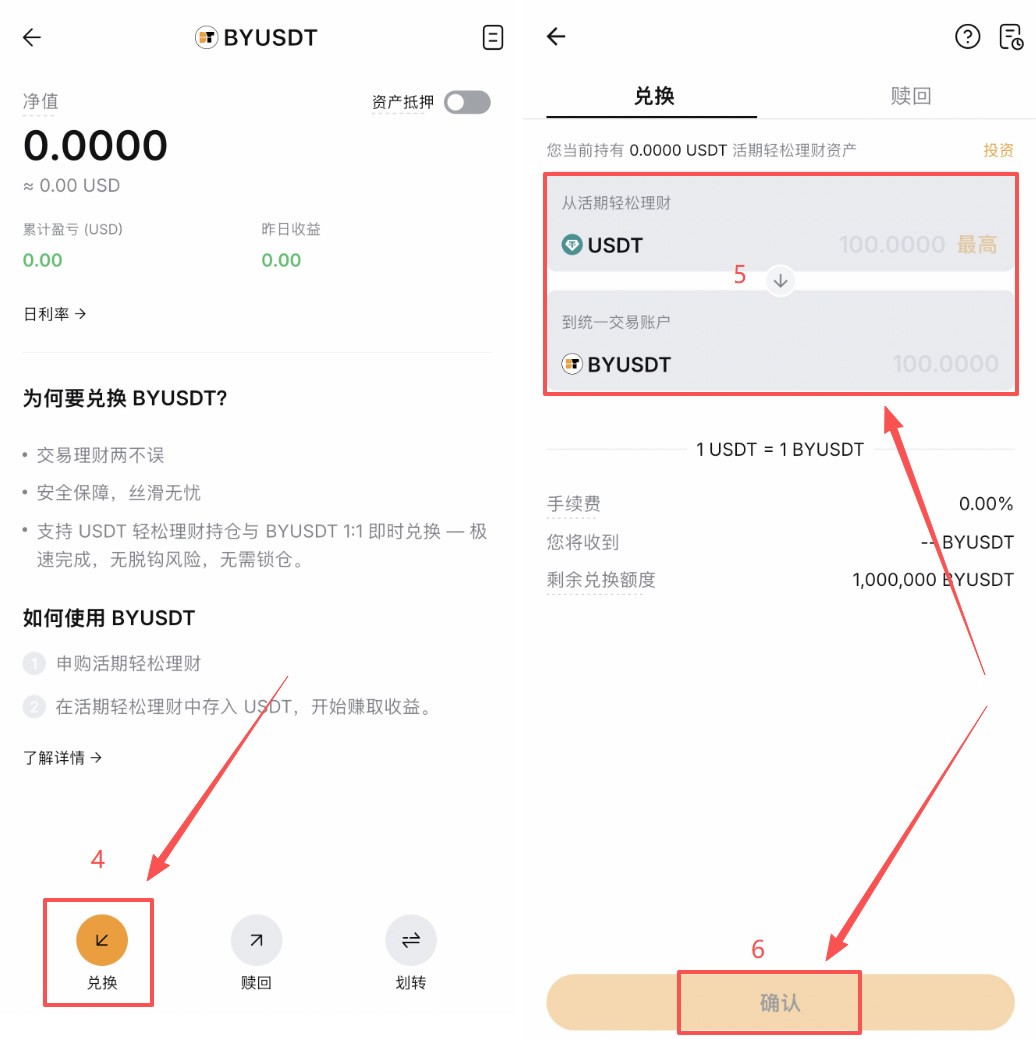
打开Bybit App(官方注册、官方下载) 底部导航「资产」→「统一交易账户」,选择【BYUSDT】。
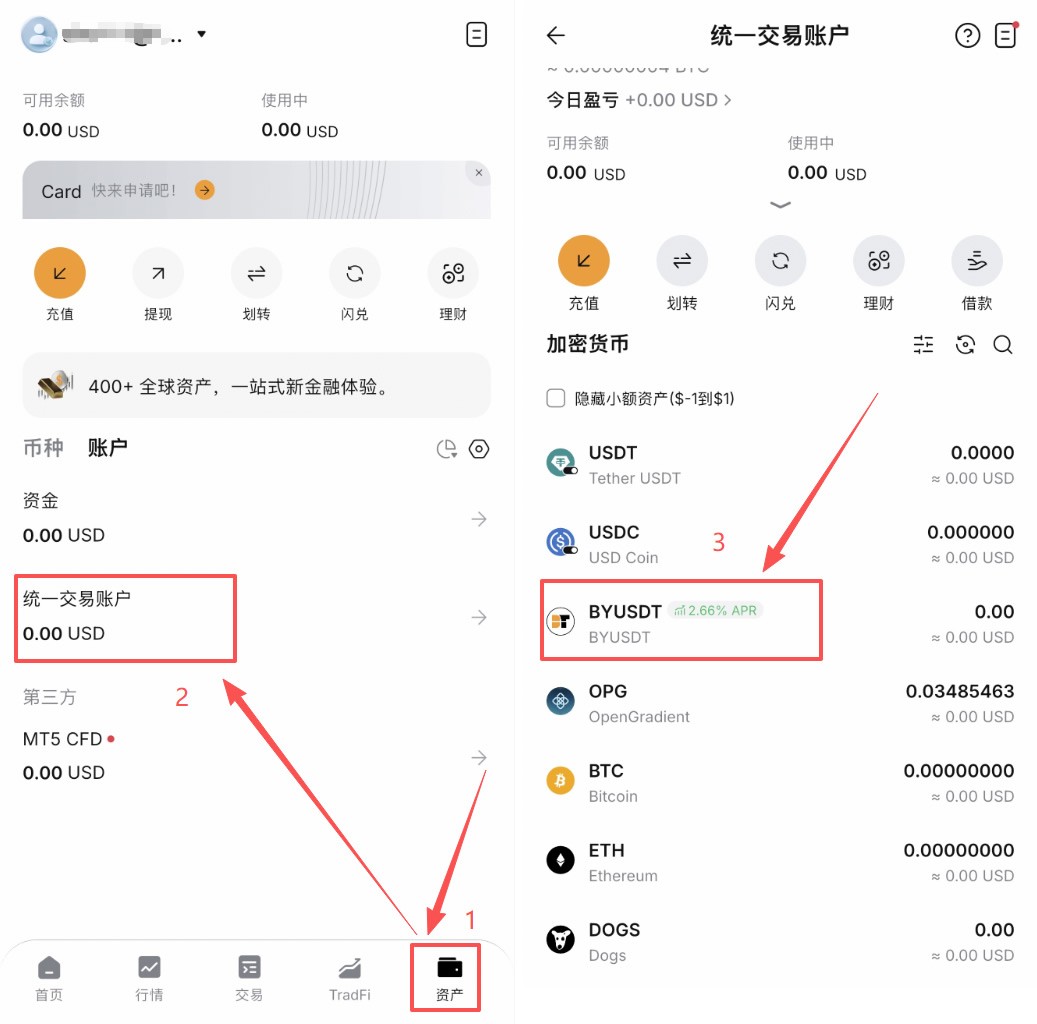
点击底部【兑换】,进入兑换页面,输入你要投入的USDT数量后,点击【确认】,即可从活期轻松理财到统一交易账户兑换。
Step 4:BYUSDT赎回USDT
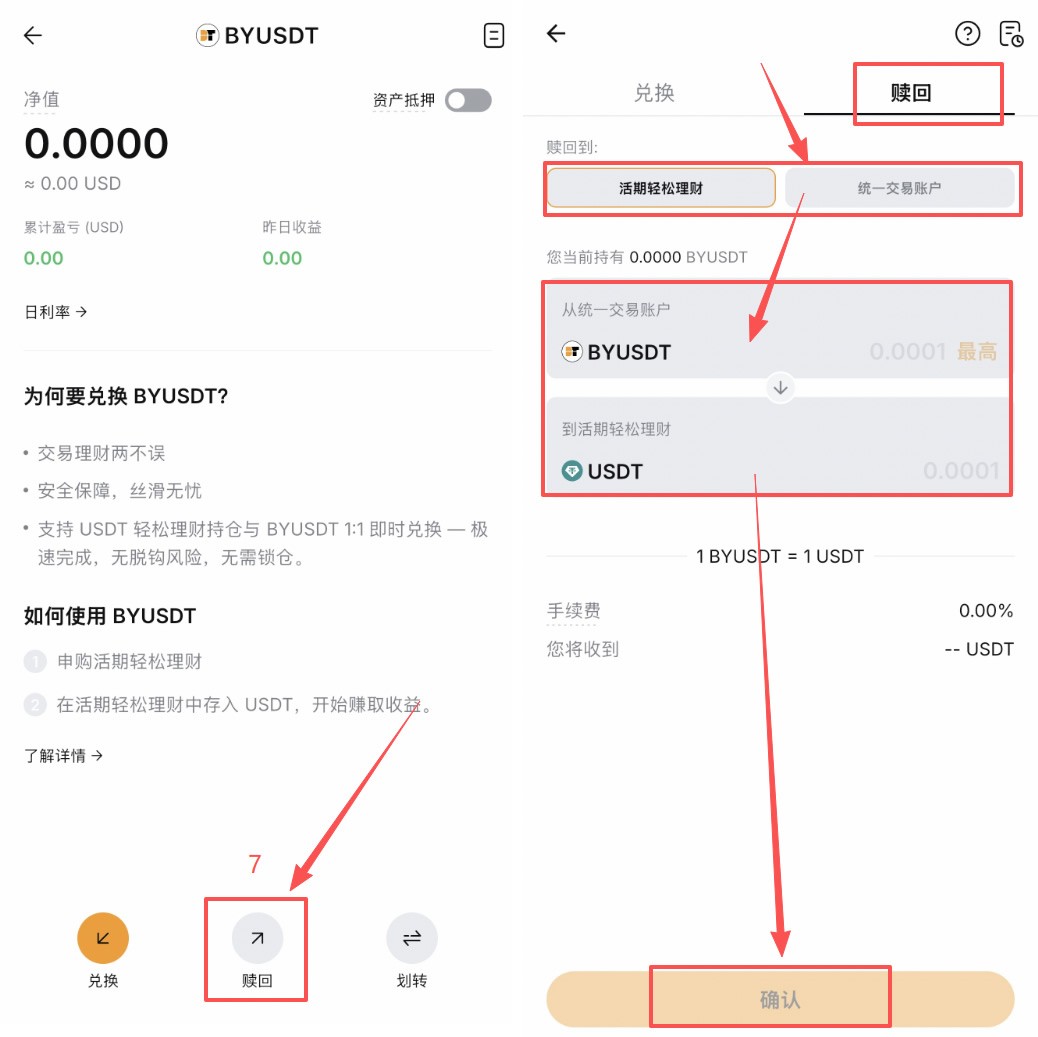
赎回同样按照上面的步骤,到BYUSDT页面后,底部点击【赎回】,将BYUSDT数量输入进去,点击【确认】即可从统一交易账户赎回到活期轻松理财。
BYUSDT收益实例计算(三种场景)
按 2026 年 4 月现行 APR 基准(可能浮动)算一组场景,便于判断 BYUSDT 是否适合自己。假设本金 10,000 USDT。
场景 1:纯理财,不交易
放 USDT 活期理财(不 swap 成 BYUSDT)。假设 base APR 1.3% + 平台补贴 6.3% = 7.6%。
年化收益:10,000 × 7.6% = 760 USDT。结论:纯理财用户不要 swap 成 BYUSDT,否则白扔平台补贴。
场景 2:边交易边理财(低频)
平时 10,000 USDT 当合约保证金,偶尔开仓。不用 BYUSDT:每年 0 利息。
用 BYUSDT(base APR 1.3%):10,000 × 1.3% = 130 USDT/年。
结论:对这类用户来说,BYUSDT 相当于凭空多出 130 USDT 保底。如果叠加活动 bonus APR 10%(限时),还能额外拿 1,000 USDT,但活动收益不稳定。
场景 3:高频合约交易(含返佣)
10,000 USDT 用 BYUSDT 做保证金,5x 杠杆合约,日均成交 50,000 USDT。
| 收益来源 | 年化 | 金额 |
|---|---|---|
| BYUSDT base APR | 1.3% | 130 USDT |
| 合约交易盈亏(假设 ±0 持平) | — | 0 |
| 手续费支出(约 0.055%/单 × 365 × 50,000) | — | -10,038 USDT |
| DABAI 返佣 40% | — | +4,015 USDT |
| 总额外收益 | — | -5,893 USDT 变成 +4,015 USDT 差距 |
结论:重度合约用户光靠返佣每年多拿回 4,000+ USDT,BYUSDT base APR 那 130 USDT 只是锦上添花。对高频用户来说,40% 返佣的价值 > BYUSDT 本身,两个一起用才是最优配置。
新手省钱提醒:注册时填写邀请码 JBZJ999,可享20%手续费永久减免。
BYUSDT有什么缺点与限制?
1、非链上通用代币:
BYUSDT 无法直接在区块链上进行跨钱包或跨交易所转账(充提币仍需转回标准 USDT)。
2、账户体系依赖:
深度依赖平台的统一交易账户(UTA)模式,传统标准账户需先完成账户升级。
3、强平与保证金折算率:
在行情极端波动时,作为保证金的 BYUSDT 仍需遵守平台的质押率(Haircut)与强平清算规则。
BYUSDT FAQ 常见问题
Q1:BYUSDT 是什么?
BYUSDT 是 Bybit 推出的 USDT 活期理财代币化形式,1:1 绑定活期理财余额,可在 UTA 统一交易账户里作为保证金使用,抵押价值率 100%,持仓期间继续按活期理财 base APR 生息。2025 年 12 月 VIP 首发,2026 年 1 月对零售用户开放。
Q2:BYUSDT 和 USDT 有什么区别?
USDT 是 Tether 发行的链上稳定币,任意交易所、任意钱包都能流通;BYUSDT 只存在于 Bybit 平台内部,不能链上转账、不能提现到其他平台、没有独立合约地址。两者价值 1:1 固定,但 BYUSDT 在 Bybit 内会生息,USDT 不会。
Q3:BYUSDT 会脱锚吗?
不会。BYUSDT 与 USDT 之间是 1:1 固定兑换,由 Bybit 平台强制锚定,不经过任何市场定价。唯一可能出现问题的是 Bybit 平台本身偿付能力失败,但 Bybit 当前有 MiCAR + VARA 双牌照和 Hacken 月度 PoR 审计背书,储备率 >100%。
Q4:中国内地用户能用 BYUSDT 吗?
官方公告里中国大陆在禁用列表里。实际情况是:内地用户走标准路径注册 Bybit(VPN 台湾/澳洲节点 + 海外居住国 KYC),大概率能看到 BYUSDT 入口并正常使用,但 Bybit 保留随时调整的权利。建议开通前先在 App 里确认是否有 BYUSDT 入口再决定 swap。
Q5:BYUSDT 需要交手续费吗?
主动 swap(USDT → BYUSDT)和 redeem(BYUSDT → USDT)可能收 service fee,当前活动期多数情况是 0。UTA 手动还款和合约强平时系统自动 1:1 转回 USDT,这两种场景无手续费。合约交易本身的手续费按 Bybit UTA 标准收取(通过 DABAI 邀请码注册可享 40% 返佣)。
Q6:BYUSDT 的收益是多少?
Base APR 约 1.3%(浮动,来自借币市场利率),共享 USDT 活期理财规则但不享受平台补贴 APR。2026 年零售开放后推出的 “BYUSDT for all” 活动额外给最高 10% bonus APR,但属于限时活动,规则以官方公告为准。做资金规划时应按 base APR 做底线估算。
Q7:BYUSDT 可以转账或提现吗?
不可以。BYUSDT 不能链上提币、不能账户间转账、不能在现货交易、不能做 Convert 闪兑、不能作为机构贷款抵押物。唯一的变现路径是 BYUSDT 页面 Redeem → 活期理财余额 → 从活期理财赎回到 USDT 资金账户 → 提 USDT 到链上。
Q8:BYUSDT 适合什么用户?
适合三类用户:①已经在用 Bybit 做合约 / 期权 / TradFi 的活跃交易员,用 BYUSDT 给闲置保证金加一层 1.3% 底息;②在 Bybit 做期现套利的玩家,保证金池持续生息;③只用 Bybit 一个平台、不需要跨平台转账 USDT 的用户。不适合:纯理财用户(白扔平台补贴 APR)、需要把 USDT 调到其他平台/链上 DeFi 的用户。
总结
总体而言,BYUSDT 是一项兼顾「防守型生息」与「进攻型交易」的资金效率管理工具。对于持有中短期闲置资金但随时准备捕捉交易机会的衍生品交易者,或资金体量在 10,000 USDT 以内追求收益最大化的小额用户,BYUSDT 提供了出色的资金利用灵活性。
以上就是BYUSDT是什么?如何申购赎回?BYUSDT新手指南与申购赎回 教程的详细内容,更多关于BYUSDT新手全指南的资料请关注币圈小百科其它相关文章!