简体中文
 繁體中文
 English
RWA算是这几年区块链金融中发展最快的领域,简单来说就是让真实世界资产,可以在区块链上发行对应资产,将现实资产或相关权利以链上代币表示、记录或转移。
每个月RWA领域都有很大变化。这篇文章主要整理到上个月至今(20260701-20260818),RWA真实世界资产最新发展状况、主要赛道、代表性项目以及面临的核心挑战。
为什么RWA在2026年变得重要?
RWA的核心逻辑并不复杂:把现实世界中有价值的资产代币化,让它们可以在链上被持有、交易和抵押。
这个叙事之所以在2025-2026年加速落地,主要有三个驱动力:
- 传统金融机构的主动入场:贝莱德、富达、摩根大通等巨头在2024-2025年间陆续推出或参与RWA相关产品,标志着这一赛道从“币圈自嗨”进入“传统金融认可”阶段。
- 链上收益需求增长:加密市场进入高利率环境后,链上原生收益(如DeFi借贷、质押)波动加大,而RWA带来的稳定、可预测的现实世界收益,成为加密资金的重要配置方向。
- 基础设施的成熟:合规托管、身份验证、预言机、跨链等配套技术趋于完善,使得RWA的规模化落地成为可能。
RWA的主要赛道与代表性项目
截至2026年,RWA赛道已经形成了几个相对清晰的细分市场。
1. 代币化美国国债(最成熟的赛道)
代币化美债是RWA中最早跑出来的方向。它把美国国债的收益带到链上,让加密用户可以持有“链上美元生息资产”。
代表性项目:
- Ondo Finance(ONDO):其核心产品USDY和OUSG,将美国国债收益包装为链上代币,持有者可以获得近似美债的收益。
- Franklin Templeton的BENJI:传统基金巨头富兰克林邓普顿推出的代币化货币基金,在合规框架下运行。
- BlackRock的BUIDL:贝莱德与Securitize合作推出的代币化基金,主要面向合格投资者。
2026年现状:代币化美债的链上锁仓量已超过百亿美元量级,成为RWA赛道中体量最大、合规路径最清晰的方向。稳定币发行商也在将储备资产与代币化美债结合,进一步扩大规模。
2. 代币化私人信贷
代币化私人信贷将传统意义上的私募债权(如中小企业贷款、消费信贷)打包为链上资产,为投资者提供高于美债的收益。
代表性项目:
- Maple Finance:为机构借款人提供链上信贷基础设施,投资者可将USDC等稳定币投入借贷池获取利息。
- Centrifuge:将现实世界资产(如发票、房地产贷款)引入DeFi,通过代币化扩大融资渠道。
- Credix:专注于拉丁美洲等新兴市场的信贷代币化。
2026年现状:私人信贷类RWA的收益率通常高于美债,但风险也更高。投资者需要承担借款方违约风险。这一赛道在2025年后经历了一轮出清,劣质信贷平台被淘汰,头部项目更加稳健。
3. 代币化大宗商品
大宗商品(黄金、白银、原油等)的代币化,降低了传统大宗商品投资的门槛。
代表性项目:
- Paxos Gold(PAXG):每枚PAXG代表一金衡盎司的伦敦合格交割黄金,由Paxos托管。
- Tether Gold(XAUT):Tether发行的黄金锚定代币,持有者拥有对应实物黄金的权利。
2026年现状:黄金类代币相对成熟,但整体规模仍远小于美债和稳定币。大宗商品RWA的扩展受限于托管、保险和审计等合规环节。
4. 代币化房地产
代币化房地产将房产所有权或租金收益权转化为链上代币,降低了个人参与房地产投资的门槛。
代表性项目:
- RealT:将美国住宅房产代币化,投资者可购买部分所有权并获取租金收益。
- Tangible:支持房地产等实体资产的代币化交易。
2026年现状:代币化房地产仍处于早期阶段。流动性不足、法律确权复杂、地区监管差异大是主要障碍。部分项目开始探索“租金收益代币化”而非完整产权代币化,以规避法律风险。
5. 代币化股票与基金
股票和基金的代币化,让用户可以在链上持有传统证券的映射。
代表性产品:
- 币安Bstocks:代币化美股,如TSLAB、NVDAB等,由托管机构持有底层股票,用户以USDT交易。
- 欧易xTSLA、xNVDA:欧易平台的代币化美股产品。
- Swarm等合规DeFi平台:提供受监管的代币化股票交易。
2026年现状:代币化股票在合规灰色地带中前行。它提供了低门槛的参与路径,但通常不附带真实股东权利。随着币安在2026年7月上线真实美股交易,代币化股票与真实股票之间的边界正在被重新定义。
6. 稳定币与RWA的融合
稳定币本身是RWA最成功的一种形式。USDT、USDC等稳定币本质上是“美元存款+短期美债”的链上凭证。到2026年,稳定币发行商越来越倾向于将储备资产配置为高流动性、有收益的代币化美债。
趋势:稳定币的储备透明度和收益分配机制正在改善。部分新稳定币项目开始将储备收益部分返还给持有者,试图在合规框架内创造“生息稳定币”的新范式。
RWA市值与资产分布数据整理
RWA整体链上数据:
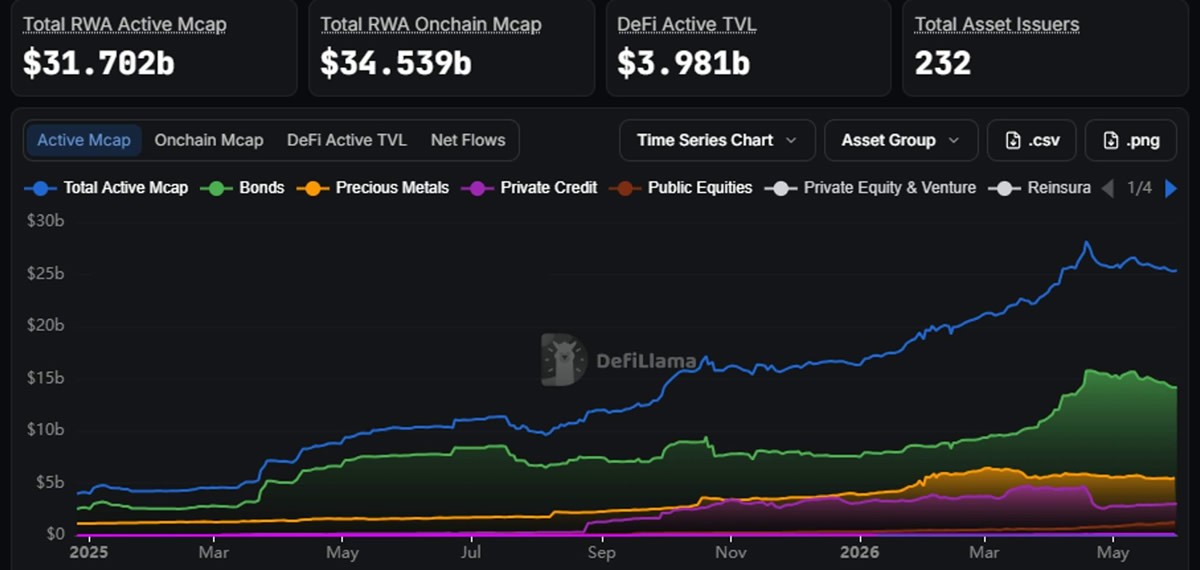
- RWA实际流通市值317亿美元,其中最多是债券类,其次是贵金属。 (2026/8/18数据)
- 链上DeFi应用约40亿美元,约占RWA活跃市值12.6%,显示目前多数RWA仍停留在钱包、托管帐户,或其他不是DeFi的场景,投入DeFi协议比例占比不算高。
RWA资产别分布数据:
- 债券与货币市场基金(Bond & MMF Funds),规模依然是最大,且仍持续成长。
- 股票类(Stocks & Equities),最近几个月成长快速。
- 黄金与商品原物料类(Gold & Commodities),2026上半年成长趋势大约在3~4月停滞,后面没明显成长。后面市值同时受发行规模和金价影响。
(有另外去查最大的两个黄金RWA流入流出inflow资料做对照,同样在3~4月后呈现流入变少或流出。)
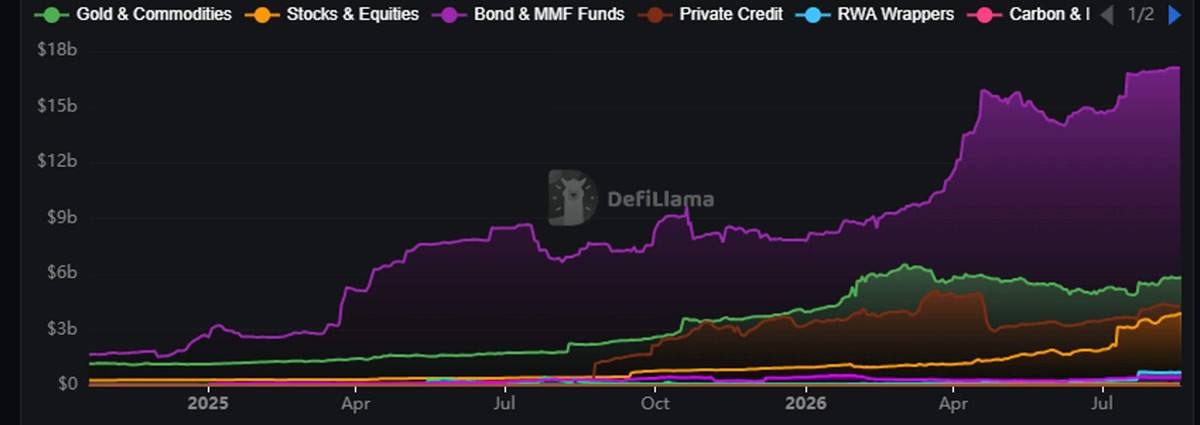
由于债券、黄金等资产的代币化,占了RWA整体很大部分,
股票类资产代币化,虽然成长快,但规模相比仍然较小。
以下单独看代币化股票。
代币化股票发行体系,目前资产存在市场上的规模及平台分布?
下图是几个主要代币化股票发行商/产品品牌目前存量占比。
- 截至2026年7月31日,全球代币化股票市值约24~25亿美元;
- Ondo与xStocks仍是市场上最大的股票代币化发行商。
- bStocks规模于2个月内快速成长,目前突破5亿美元,至2026/7/31约占股票代币化市场四分之一。 (后来于8月中超越xStocks,成为仅次于Ondo的第二大规模发行商)
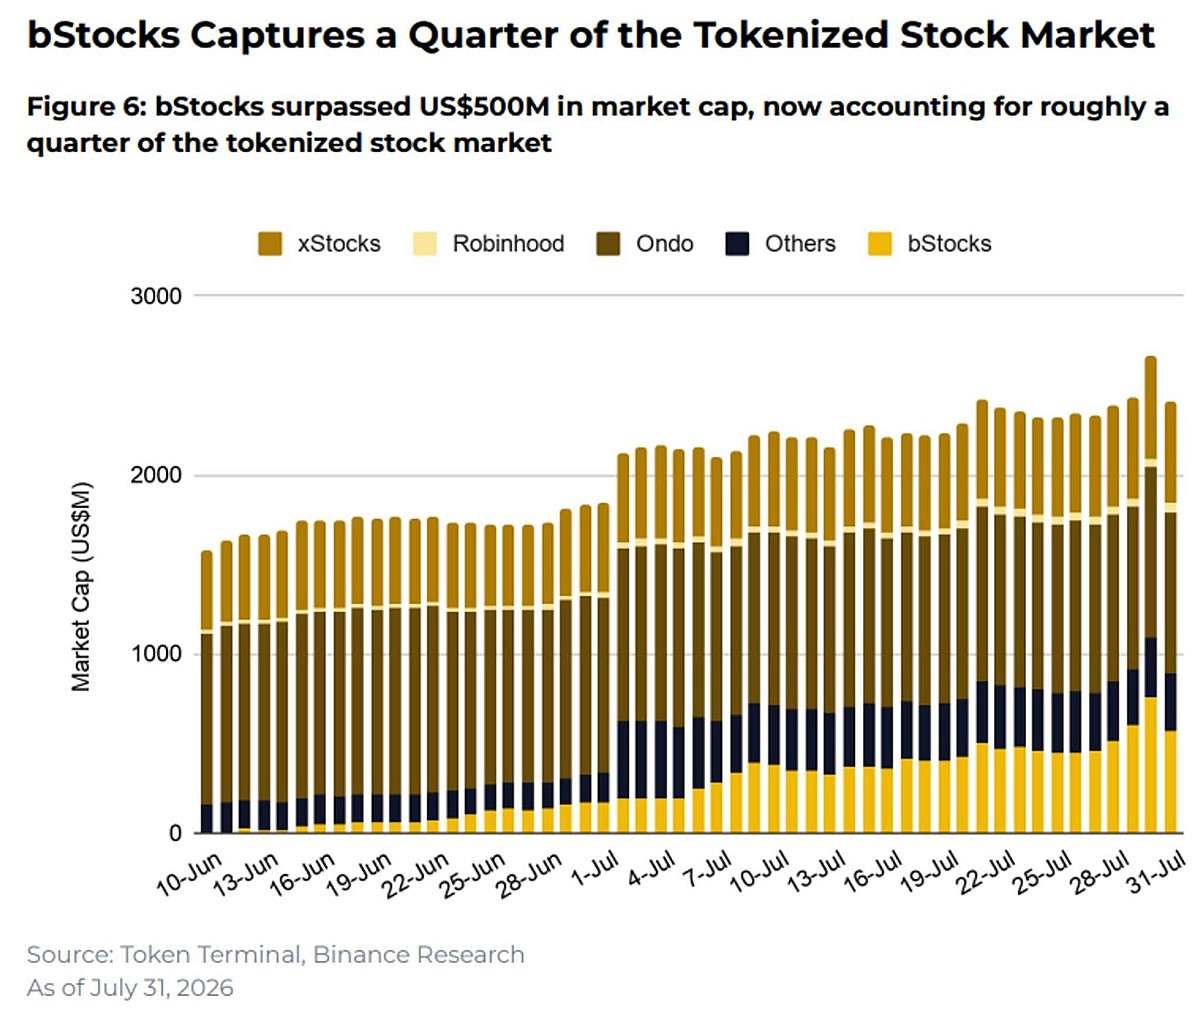
bStocks成长快速,与全球最大交易所Binance的推出有关。
RWA重要新闻摘要
1.超过30家金融与科技公司使用由DTC托管的代币化资产完成正式环境交易。 DTCC(美国存款托管与结算公司)预计10月推出Tokenization Service。
新闻重点及我的看法:
之前的代币化股票,比较像是「价格波动对应真实股票」,也许能投票以及底层仍持有股票,但表面上仍只是持有一个与股票相对应的资产。
DTCC的新服务将会让DTC托管证券,可在传统与代币化形式之间转换,并链接到DTC参与机构使用的钱包,让部分代币化证券能直接沿用既有美国市场的托管及作业框架。
虽然还没发生,但猜测未来代币化股票和真实股票之间的转换、跨交易所间的转换,都有可能更容易的实现。
(仅是推测,目前并没有宣布这类功能。但毕竟传统股票也能在不同美国券商间转换,所以这点在代币化股票也可能更容易做到。)
2. Ondo与Broadridge合作,把BlackRock的IVV ETF与Micron(MU)股票代币化,并提供投票权;Oasis Pro TA作为SEC注册过户代理人,发行1:1股票支持的代币化证券权益;Broadridge则提供股东通讯及代理投票功能。
新闻重点及我的看法:
原本Ondo的股票代币,是只有反映价格,也就是所谓经济上曝险。 (因为它不是真正的股票,所以会用这种说法。)
但看新闻,现在看起来这次在美国的几个新产品,是采第三方托管模式,进一步提供代理投票、监管文档及接近传统券商帐户的股东保障。
早期RWA及代币化股票趋势兴起,各大发行商为了快速抢占市场,只能说价格有对应到底层股票资产,但其他很多部分和真实股票差很多。现在则是把这些差异通过架构设计慢慢补上,包括逐步补足治理、资讯披露、投资人权利等。
3.贝莱德BlackRock推出BSTBL链上股份与BRSRV。
BSTBL :Select 美国国库券流动性基金(BlackRock Select Treasury Based Liquidity Fund)
属于以太坊链上代币化股份。主要投资于短期美国公债、现金及附买回协议,由纽约梅隆银行BNY担任过户与代币化服务商。
BRSRV:BlackRock Daily Reinvestment Stablecoin Reserve Vehicle
贝莱德(BlackRock)是针对稳定币发行商设计、追求符合GENIUS Act储备资产要求的货币市场基金。
基金主要投资于现金与短期美国国债,通过区块链技术提供机构级的流动性与支持。
(提醒:上述两种代币,都不是一般散户可自由交易的代币,目前看起来仍属于服务机构用户的代币。)
新闻重点及我的看法:
贝莱德这两项资产,一方面代表如今传统金融机构,开始进一步扩大链上现金管理产品,并帮既有传统货币市场基金加入链上股份类别。
另一个在如今GENIUS Act已经通过、CLARITY法案未来有可能通过的时机,许多潜在稳定币发行商蠢蠢欲动时,有金融机构已经做好底层资产的服务,帮其他需要的机构打包好可以当储备资产基金及对应的服务。
心得总结
1、目前最大的RWA资产仍是债券和货币市场基金。
2、虽然前段时间从2025年到2026Q1,看到黄金RWA规模增加很多,但当市场冷清下来时,规模并没有继续成长。猜测这背后也许反映的是,黄金对人们来说,即使代币化,目前仍只是当成交易或持有的资产为主。
3、股票代币化的RWA,如今仍处于很早期,各大传统机构或新兴企业,正在完善这一块的规则,包括美国DTCC也跳进来加速进程,以及bStocks等快速成长趋势。
可以预期不远的未来,代币化股票交易和我们一般认知的股票交易,虽然仍可能是两种不同属性架构的商品,但可能会在某个时刻起我们在使用上很难区分它们差异。当然这仍需要一些时间就是了。
2026年RWA的发展阶段总结
RWA在2026年已经从概念验证进入早期规模化阶段。
- 最成熟的赛道:代币化美债,以贝莱德、富兰克林邓普顿等传统巨头为主导。
- 最有想象空间的赛道:代币化私人信贷和房地产,但面临合规和流动性瓶颈。
- 最贴近加密用户的产品:代币化股票,解决了传统美股 开户门槛高的问题,但合规地位仍在变化。
- 最底层的支撑:稳定币与RWA的融合,正在重塑链上资产的基础形态。
整体来看,RWA是2025-2026年加密行业少有的“与真实世界产生现金流连接”的叙事。它不像Meme币那样依赖情绪,也不像纯DeFi那样内卷,而是试图回答一个根本问题:加密资产的价值锚应该是什么?
RWA给出的答案是:锚定现实世界中真实、可审计、有现金流的资产。
这个方向的长期逻辑是扎实的,但短期仍受制于监管节奏、托管基础设施和流动性的限制。对于普通用户而言,RWA更适合作为一种“稳定收益配置”,而不是追求高回报的投机方向。
以上就是RWA真实世界资产发展现状:2026年链上资产代币化全景盘点的详细内容,更多关于分析RWA赛道发展状况的资料请关注其它相关文章!